Ce observație îngrijorătoare stă la baza episodului cu Alin Becheanu?
De ce primim tot mai multe mesaje de la ANAF și cum ne apărăm de șelări care promit bani înapoi
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
În ziua de astăzi, amenințările cibernetice nu mai vin din algoritmi complicati sau coduri criptate greu de spart.
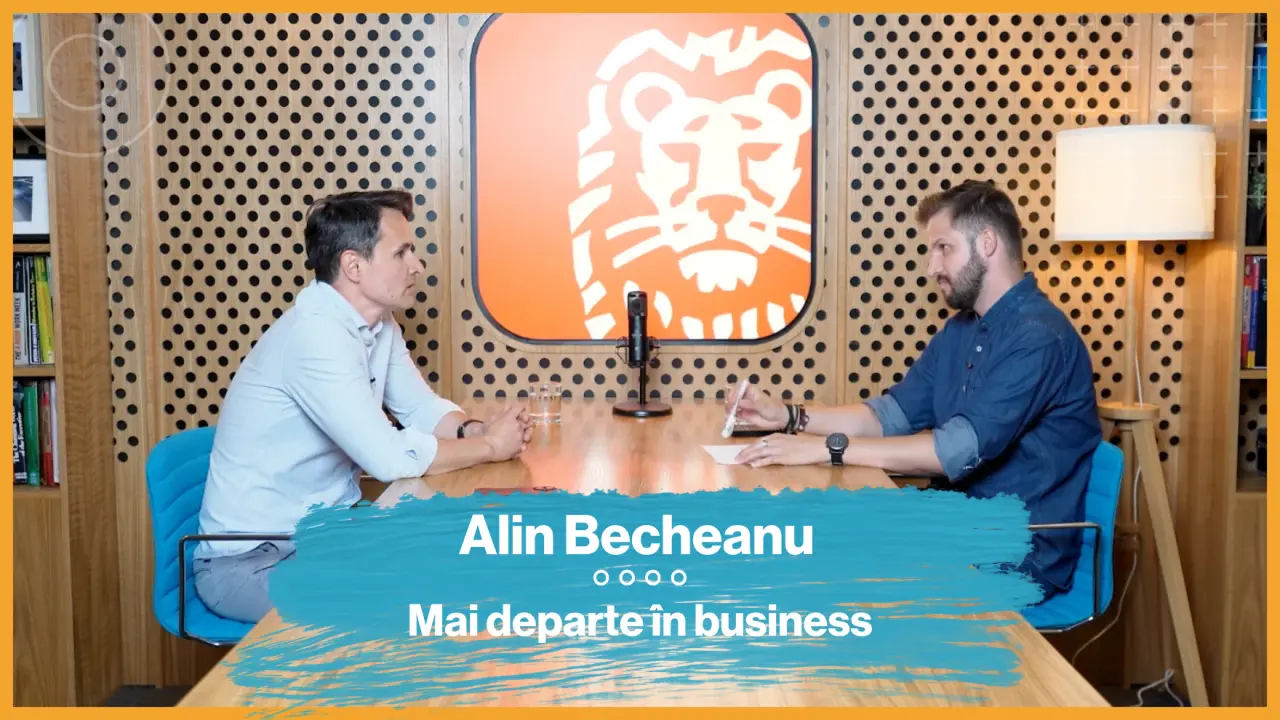
Ele se bazează pe ceva mult mai simplu: fragilitatea noastră. Această idee a fost subliniată recent într-o conversație cu Alin Becheanu, care conduce departamentul de monitorizare a fraudelor la ING Bank România.
Discuția a avut loc în cadrul podcastului „Mai departe în business” și a révélat cum actorii malițioși construiesc scenarii atât de convingătoare încât chiar și antreprenorii experimentați pot cadea în capcane.
Podcastul „Mai departe în business”, creat prin parteneriatul dintre start-up. ro și ING Bank România, are un scop clar: să transforme termenii financari compluci în limbaj ce poate fi înțeles de oricine. Echipa vrea să sfâșie barierele dintre jargonul bancar și ziua de zi a micilor și mijlocilor de afaceri.
Fiecare episod aduce un expert care explică concepte greu de înțeles, răspunzând nu doar la întrebările redacției, ci și la problemele reale pe care le-au antreprenorii.
Astfel, conținutul devine un ghid practic pentru cei ce încep în business, cu un deschidere spre dialog – audiența poate trimite întrebări printr-un formular, care devind apoi temele episoadelor viitoare.
Episodul cu Alin Becheanu pornește de la o observație îngrijorătoare: înșelătorii folosesc din ce în ce mai des numele ANAF pentru a da credibilitate la șelările lor. Scenariul cel mai întâlnit ultimul timp? O promisiune de restituire a banilor.
Pentru un om de afaceri, ideea că statul i-ar rambursa unele taxe funcționează ca un inhal de oxigen – mai ales în zilele dure de astăzi, așa cum a remarcat și specialistul ING.
Metoda atacatorilor e, paradoxal, disconcertant simplă. Cineva îți telefonează și se prezintă ca un inspector fiscal.
Spune că are nevoie urgentă de datele contului tău bancar pentru a putea face transferul mai repede.
Apoi, în cursul discuției, îți cere să-i dai acces la telefonul sau calculatorul, să faci o tranzacție de „test”, să-i trimiti codurile OTP primite prin SMS sau, în cele mai grave cazuri, să te loghezi în aplicația de mobile banking – lăsându-i, astfel, să preia controlul total.
Publicarea IBAN-ului pe site devine o problemă majoră!
Alin Becheanu face o observație esențială: există o diferență de bază între a primi bani și a plăti bani. Regula de aur e simplă: când primești o sumă, aceasta trebuie să ajungă direct în contul tău cunoscut, fără să trebuiască să dai orice altă informație.
Nu trebuie să dai niciodată numele de utilizator, parola sau codurile OTP – nu contează cine se prezintă interlocutorul.
Chiar și publicarea IBAN-ului pe site-ul firmei poate deveni o problemă.
Deși numărul de cont în sine nu e la fel de sensibil ca datele de card, expertul recomandă o atenție deosebită la ce informații împărțim și cu cine.
Este bine să-ți pui întrebarea: cine are nevoie de acest IBAN și de ce? Alin Becheanu sugerează chiar să nu-l publici pe site.
Banca a înregistrat cazuri în care persoane au fost contactate de telefon de fraudatori după ce au pus numărul de cont pe rețelele sociale – de exemplu, pe Facebook.
Atacatorul se prezenta ca reprezentant ING și anunța un credit aprobat.
Victima, surprinsă de cât de multe detalii știa fraudatorul despre contul ei, a crezut povara și i-a dat acces – demonstrând că securitatea depinde de cât de atent suntem cu datele noastre.
Pentru antreprenori, riscurile sunt mai mari decât pentru un individ obișnuit. Dacă greșești, pierderile se pot dublă – pentru că atacatorul poate accesa atât contul personal, cât și cel al firmei. Dacă îi dai datele de card sau i permite accesul la telefonul tău, rischiști să rămâi cu ambii conturi goali, așa cum a explicat specialistul ING.
Uneori apare întrebarea: de ce nu se poate opri o plată deja efectuată? În schema cu ANAF, banii eram transferați către un IBAN specific – și mișcarea era aproape instantaneă. Înainte de plățile instantanee, antreprenorii erau înșelați prin ordinuri de plată false sau extrașe manipulate, cu promisiunea că banii ajung în două-trei zile, dar cu obligația să livreze marfa imediat.
Sistemul actual de plăți instantanee a eliminat întârzierile – dar a introdus o nouă vulnerabilitate: viteza.
„Banii pot ajunge la atacator în câteva secunde”, a afirmat Alin Becheanu.
Mai mult, criminologii cibernetici lucrează în echipe bine organizate: un grup face telefonatele, altul deschide conturile destinatie, iar un altul.