Situația din data de 28 septembrie 2026 arată o persistență a valorilor
Ratele creditelor ipotecare în lei au suferat modificări subtile în cursul ultimului an, o evoluție care se reflectă direct în bugetul lunar al românilor. Analiza datelor publicate de Banca Națională a României relevă o stagnare a indicilor de referință la începutul lunii septembrie 2026, cu consecințe limitate asupra costului final al finanțărilor.
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Pentru un împrumut nou contractat în valoare de 300.000 de lei, cu o durată de rambursare de 30 de ani și o dobândă variabilă, plata lunară se stabilizează la suma de 2.110 lei. Această estimare ia în calcul aplicarea indicelui IRCC la care se adaugă o marjă bancară de 2 puncte procentuale. Este important de menționat că acest calcul se bazează pe rate egale și exclude orice alte costuri asociate, precum comisioanele de administrare, asigurările obligatorii sau alte clauze contractuale specifice.
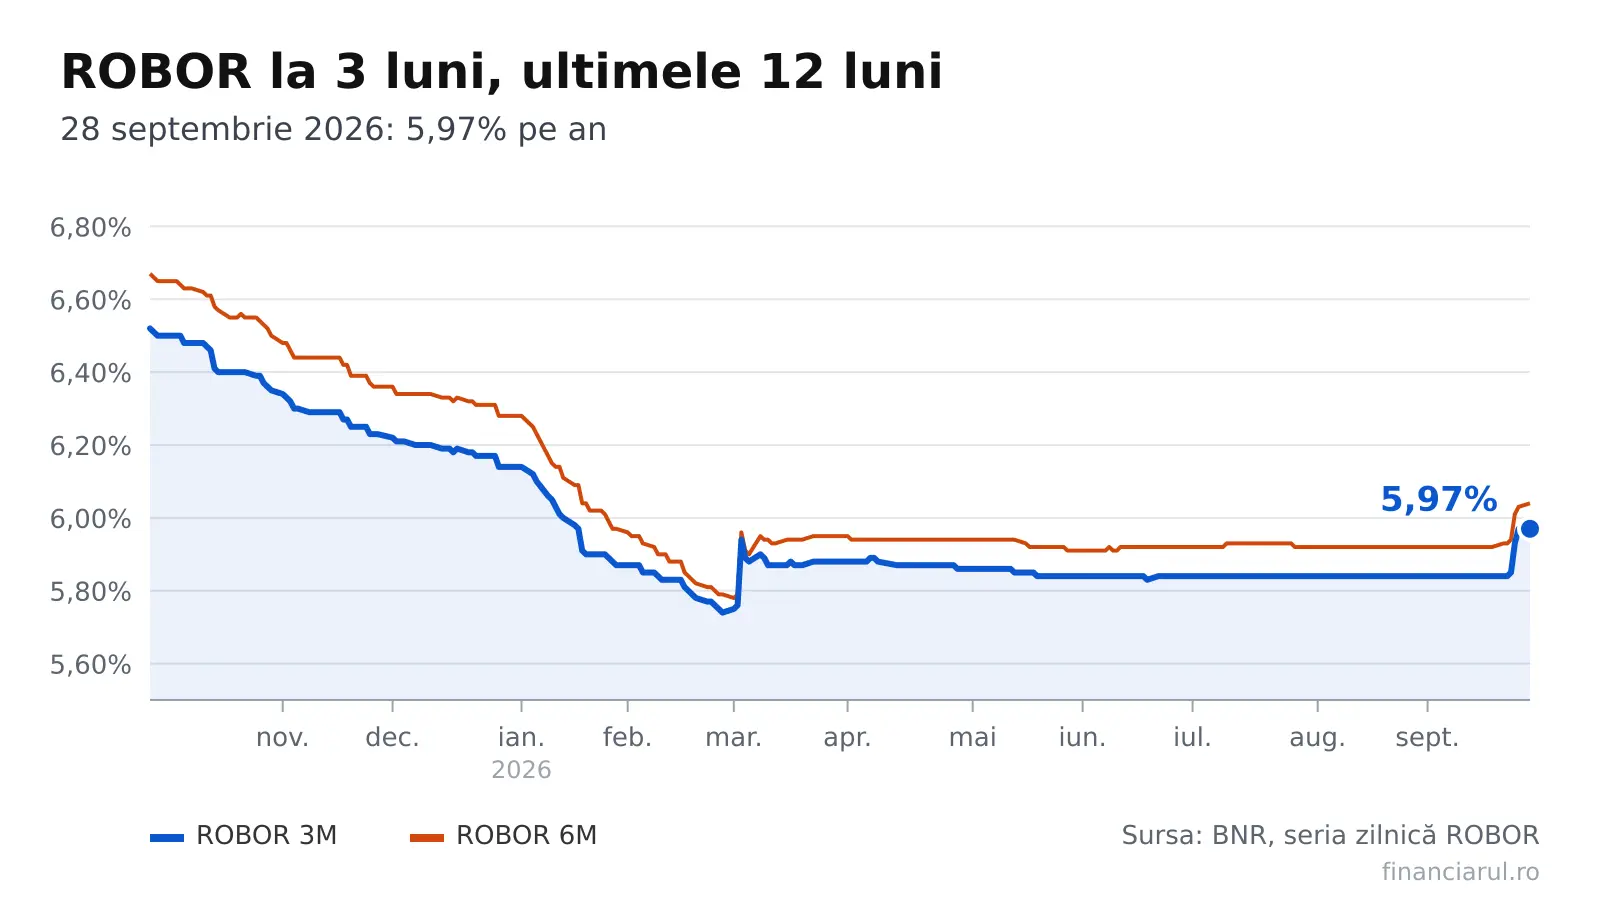
Situația din data de 28 septembrie 2026 arată o persistență a valorilor anterioare pentru majoritatea termenelor ROBOR. Fixingul stabilit pentru această zi evidențiază diferențe minime comparativ cu ședința imediat precedentă, din 25 septembrie 2026. Conform seriilor de date zilnice difuzate de instituția centrală, indicele ROBOR la scadența de 3 luni se menține neschimbat la 5,97% anual, înregistrând o variație de zero puncte procentuale. La fel, ROBOR la 1 lună păstrează nivelul de 5,92% pe an, fără nicio modificare față de valoarea anterioară. Singura mișcare observabilă apare la termenul intermediar, unde ROBOR la 6 luni urcă ușor la 6,04% pe an, reprezentând o creștere de doar 0,01 puncte procentuale.
În paralel cu indicile ROBOR, care influențează creditările existente, indicele IRCC joacă un rol crucial în stabilirea ratelor pentru noile contracte. Valoarea aflată în vigoare în prezent este de 5,56% pe an, un nivel determinat pe baza tranzacțiilor interbancare înregistrate în primul trimestru al anului 2026. Acest indicator se aplică oficial în perioada cuprinsă între 1 iulie și 30 septembrie 2026. Comparativ cu perioada anterioară, calculată pentru trimestrul IV din 2025, când indicele a fost de 5,58%, se constată o ușoară relaxare a condițiilor, cu o scădere de 0,02 puncte procentuale. Din perspectiva zilnică, valoarea IRCC din 25 septembrie 2026 a atins 5,84%, în urma unei creșteri de 0,02 puncte procentuale față de ziua de 24 septembrie. În ultimele săptămâni, acest indicator a oscilat într-un interval cuprins între 5,52% și 5,84%.
Deși valoarea zilnică nu afectează direct rata lunară a clienților, ea constituie baza pentru calcularea indicelui trimestrial care va fi integrat în contractele viitoare.
La o sumă mai mică
Impactul asupra ratelor lunare variază semnificativ în funcție de tipul creditului, mărimea soldului rămas și durata rămasă de plată. Analizele prezentate utilizează constant o marjă bancară de 2 puncte procentuale, aleasă ca scenariu exemplificativ, deși în practică această marjă poate diferi de la o instituție financiară la alta. Pentru o finanțare nouă de 300.000 de lei pe 30 de ani, rata de 2.110 lei menționată anterior este derivată din formula IRCC plus 2 puncte. Dacă am fi folosit indicele de acum un an, de 5,55%, plata ar fi fost cu 2 lei mai mică, adică 2.108 lei lunar, ceea ce echivalează cu o diferență anuală de 25 de lei.
La o sumă mai mică, de 150.000 de lei, contractată pe o perioadă de 25 de ani, aceleași parametri de calcul generează o rată lunară de 1.114 lei. Comparativ cu indicele de acum un an, diferența este neglijabilă, de doar 1 leu pe lună, respectiv 12 lei pe parcursul unui an. Situația se schimbă pentru creditările vechi, care sunt indexate la ROBOR. Un client cu un sold rămas de 200.000 de lei și încă 20 de ani de plată, a cără dobândă este legată de ROBOR la 3 luni plus 2 puncte, va achita o rată de 1.669 de lei. Această valoare este inferioară cu 69 de lei lunar față de rata de 1.738 de lei calculată la indicele din 26 septembrie 2025, generând o economie anuală de 828 de lei.
Similar, un alt creditor cu un sold de 100.000 de lei și 15 ani rămași, legat de ROBOR la 6 luni plus 2 puncte, va plăti 958 de lei lunar. Față de reperul anual anterior de 995 de lei, scăderea este de 37 de lei pe lună, respectiv 441 de lei pe an.
Analiza istorică a indicilor ROBOR pe termen scurt și mediu arată o tendință de stabilizare sub nivelul de acum un an. Pentru scadența de 3 luni, valoarea de 5,84% înregistrată la 21 septembrie, dar și la reperele de 30 și 90 de zile (28 august și 30 iunie), este cu 0,13 puncte procentuale mai mică decât fixingul curent. Comparativ cu 26 septembrie 2025, când indicele se afla la 6,52%, scăderea actuală este de 0,55 puncte procentuale. În ultimele 12 luni, punctul minim a fost atins pe 27 februarie 2026, la 5,74%, în timp ce maximul a fost consemnat la 29 septembrie 2025.
La termenul de 6 luni, nivelul din 21 septembrie era de 5,93%, cu 0,11 puncte procentuale sub cel actual. Valorile din 28 august și 30 iunie au fost de 5,92%, diferența față de prezent fiind de 0,12 puncte procentuale. Reperul de acum un an era de 6,56%.