Impactul asupra ratelor de rambursare este vizibil în simulările efectuate!
Indicii bancare ROBOR și IRCC: nuanțe și impactul asupra ratelor de credit în octombrie 2026
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
În luna octombrie a anului 2026, analiza comparativă a ratelor lunare pentru patru scenarii de finanțare arată o scădere a costurilor cu o marjă cuprinsă între 26 și 102 lei față de calculele bazate pe indicii din perioada corespunzătoare din anul precedent. Această evaluare presupune menținerea aceleiași marje bancare de 2 puncte procentuale, înțelegând că sumele prezentate au caracter orientativ și nu reflectă neapărat plațile finale dintr-un contract specific.
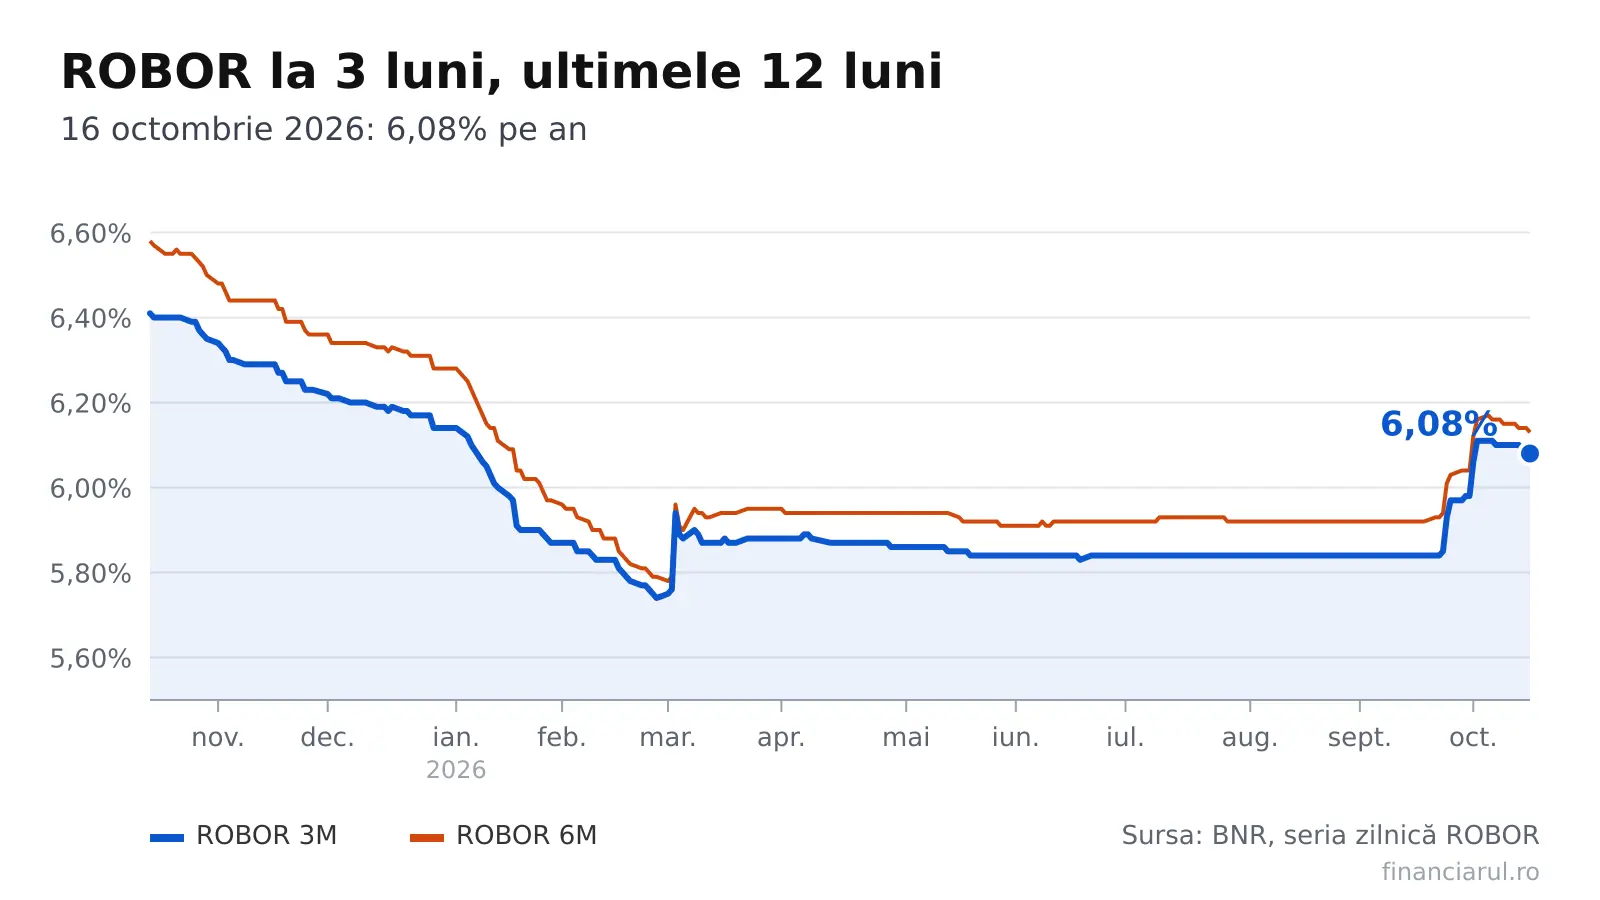
La data de 16 octombrie 2026, din cele patru scadențe monitorizate, singurul indicator care a înregistrat o scădere față de ședința imediat anterioară a fost ROBOR la 6 luni. Detaliile valorilor anuale și ale variațiilor față de 15 octombrie 2026 sunt următoarele: pentru scadența de 3 luni, rata este de 6,08%, fără schimbare; pentru 6 luni, 6,13%, cu o scădere de 0,01 puncte procentuale; pentru 12 luni, 6,19%; și pentru scadența de o lună, 6,03%, fără variație.
Pentru împrumuturile indexate la acest reper, dobânda contractuală include neapărat marja băncii, iar valoarea fixingului pentru ședința respectivă nu constituie singura componentă a costului total al creditului.
În ceea ce privește IRCC, indicele de referință pentru creditele destinate consumatorilor, valoarea aplicabilă în perioada 1 octombrie – 31 decembrie 2026 este de 5,57% pe an. Această cifră se bazează pe datele trimestrului 2 din 2026. Comparativ cu nivelul anterior de 5,56%, se observă o creștere de 0,01 puncte procentuale.
Cel mai recent indice zilnic publicat, pentru 15 octombrie 2026, este de 5,74%, situat cu 0,01 puncte procentuale sub valoarea de 5,75% înregistrată pe 14 octombrie, care la rândul ei crescuse cu 0,01 puncte procentuale față de ședința precedentă.
Este important de subliniat că indicele zilnic și cel trimestrial au scopuri distincte: în contractele de credit se utilizează exclusiv valoarea trimestrială. În cele zece ședințe publicate recent, indicele zilnic a oscilat între 5,74% și 6,18%.
Seria de date începe pe 2 octombrie, cu un nivel de 6,18%, urmat de o scădere la 6,11% pe 5 octombrie, reprezentând o reducere de 0,07 puncte procentuale. Pe 6 octombrie, indicele a coborât la 5,94%, după o scădere de 0,17 puncte procentuale. Pe 7 octombrie, valoarea a fost de 5,83%, cu un minus de 0,11 puncte procentuale. Pe 8 octombrie s-a înregistrat 5,77%, după o scădere de 0,06 puncte procentuale, iar pe 9 octombrie s-a menținut la aceeași valoare, fără variație.
Pe 12 octombrie, indicele a urcat la 5,79%, cu o creștere de 0,02 puncte procentuale. În final, pe 13 octombrie, valoarea a coborât cu 0,05 puncte procentuale, stabilizându-se la 5,74%.
Impactul asupra ratelor de rambursare este vizibil în simulările efectuate.
Marja de 2 puncte procentuale este folosită strict în scop ilustrativ. Pentru comparația pe termen lung, au fost utilizate datele din octombrie 2025, menținând constantă marja. Pentru un împrumut nou de 300.000 lei, cu un termen de 30 ani, adăugarea marjei la IRCC duce la o dobândă anuală de 7,57%.
Plata lunară rezultată este de 2.112 lei, față de 2.214 lei la nivelurile din anul precedent.
Aceasta înseamnă o economie de 102 lei lunar și de 1.222 lei anual, având în vedere o dobândă cumulată totală de 460.335 lei pentru întreaga durată a creditului.
În cazul unui împrumut de 150.000 lei, cu un termen de 25 ani și aceeași dobândă de 7,57%, rata calculată este de 1.115 lei lunar. Comparativ cu valoarea de 1.164 lei din anul precedent, diferența este de 48 lei lunar și 580 lei anual, cu o dobândă totală de 184.598 lei.
Pentru un credit contractat înainte de mai 2019, cu un sold rămas de 200.000 lei și încă 20 ani de plată, utilizarea ROBOR la 3 luni plus marja de 2 puncte procentuale rezultă într-o dobândă anuală de 8,08%.
Rata lunară este de 1.683 lei, față de 1.724 lei în comparația pe termen lung, ceea ce reprezintă o reducere de 41 lei lunar și 497 lei anual, cu o dobândă totală de 203.884 lei.
În ultimul scenariu, un credit vechi cu sold de 100.000 lei și 15 ani rămași, indexat la ROBOR la 6 luni, atinge o dobândă anuală de 8,13% după adăugarea marjei. Rata este de 963 lei, față de 989 lei la nivelurile din anul precedent, cu o diferență de 26 lei lunar și 315 lei anual, și o dobândă cumulată de 73.371 lei.
Este de menționat că comisioanele, asigurările și alte costuri contractuale nu sunt incluse în aceste sume, dar se adaugă în practică. Marja efectivă este cea specificată în contract și poate diferi de valoarea folosită în exemplificare.
ROBOR la 12 luni era de 6,22% pe 9 octombrie 2026!
Analiza evoluției din ultimele 12 luni arată că ROBOR la 3 luni era de 6,10% pe 9 octombrie 2026, iar valoarea din 16 octombrie este mai mică cu 0,02 puncte procentuale. Față de 16 septembrie și 17 iulie 2026, când indicele era de 5,84%, creșterea este de 0,24 puncte procentuale pentru fiecare dintre aceste repere.
Comparația pe termen lung indică o scădere de 0,33 puncte procentuale, având în vedere că pe 16 octombrie 2025, indicele era de 6,41%, nivel care reprezintă și maximul din ultimele 12 luni.
Minimul a fost de 5,74%, înregistrat pe 27 februarie 2026. Perioada analizată cuprinde 251 de ședințe publicate.
Pentru ROBOR la 6 luni, valoarea din 9 octombrie 2026 era de 6,15%, cu 0,02 puncte procentuale peste nivelul curent.
Pe 16 septembrie era de 5,92%, iar pe 17 iulie de 5,93%; creșterile până la 16 octombrie sunt de 0,21, respectiv 0,20 puncte procentuale. Nivelul din anul precedent, de 6,58%, depășea valoarea actuală cu 0,45 puncte procentuale și constituia maximul perioadei. Minimul a fost de 5,78%, atins pe 2 martie 2026.
ROBOR la 12 luni era de 6,22% pe 9 octombrie 2026, ceea ce înseamnă o scădere de 0,03 puncte procentuale până la ultima ședință. Atât pe 16 septembrie, cât și pe 17 iulie, indicele era de 5,98%, cu 0,21 puncte procentuale sub valoarea curentă. Față de maximul de 6,79%, înregistrat pe 16 octombrie 2025, scăderea este de 0,60 puncte procentuale. Minimul anual a fost de 5,92%, pe 2 martie 2026.
Scadența de o lună avea un nivel de 6,06% pe 9 octombrie, cu 0,03 puncte procentuale peste cel curent. Pe 16 septembrie și pe 17 iulie, valoarea era de 5,74%, iar creșterea față de fiecare dintre aceste date este de 0,29 puncte procentuale.
Comparativ cu 5,98% din 16 octombrie 2025, avansul este de 0,05 puncte procentuale. Extremele anuale sunt 5,64%, pe 2 martie 2026, și 6,08%, pe 5 octombrie 2026.
În cazul IRCC, istoricul valorilor trimestriale evidențiază decalajul dintre perioada de calcul și momentul aplicării în contracte.
Valoarea pentru trimestrul 3 din 2024, de 5,66%, a fost aplicată între 1 ianuarie și 31 martie 2025. Pentru trimestrul 4 din 2024, indicele a coborât cu 0,11 puncte procentuale, la 5,55%, aplicabil între 1 aprilie și 30 iunie 2025. Trimestrul 1 din 2025 a păstrat nivelul de 5,55%, fără variație, pentru intervalul 1 iulie – 30 septembrie 2025.
Indicele pentru trimestrul 2 din 2025 a urcat cu 0,51 puncte procentuale, la 6,06%, fiind utilizat între 1 octombrie și 31 decembrie 2025. Pentru trimestrul 3 din 2025, valoarea a scăzut cu 0,38 puncte procentuale, la 5,68%, aplicabilă între 1 ianuarie și 31 martie 2026. Trimestrul 4 din 2025 a adus un indice de 5,58%, mai mic cu 0,10 puncte procentuale, utilizat între 1 aprilie și 30 iunie 2026.
Indicele pentru trimestrul 1 din 2026, precedent celui curent, a scăzut cu 0,02 puncte procentuale și s-a aplicat între 1 iulie și 30 septembrie 2026.
Din punct de vedere al aplicabilității, la creditele în lei acordate înainte de mai 2019, dobânda rezultă în general din marja băncii și ROBOR la 3 sau 6 luni. Când acest indice urcă, crește și costul pentru aceste împrumuturi. Creditele noi în lei cu dobândă variabilă utilizează IRCC, la care se adaugă marja contractuală. Aceasta rămâne fixă conform contractului, dar variază de la o bancă la alta.
Pentru a determina calculul aplicabil unui împrumut specific, reperele esențiale sunt indicele și marja înscrise în documentul contractual.
Metoda ROBOR reprezintă media ponderată a dobânzii pentru împrumuturile în lei între băncile din România. Această valoare este calculată de Reuters la ora 11 în fiecare zi lucrătoare, bazându-se pe cotațiile instituțiilor participante.
Publicarea se face de către BNR pentru scadențe cuprinse între o zi și 12 luni. IRCC a fost introdus prin OUG 19/2019 pentru împrumuturile în lei cu dobândă variabilă acordate consumatorilor începând din mai 2019. La calculul zilnic se folosesc dobânzile tranzacțiilor interbancare, ponderate cu volumele acestora.
BNR publică indicele trimestrial, obținut prin media aritmetică a indicilor zilnici din trimestrul de referință. Acesta începe să se aplice la debutul celui de-al doilea trimestru de după perioada de referință. Pentru simulările de rambursare a fost utilizată formula anuității, care asigură rate lunare egale.
Toate datele prezentate au fost actualizate la 17 octombrie 2026.