Cum ajunge decizia BNR la rata lunară a creditului?
Impactul deciziilor monetare asupra bugetelor familiale: de la rata BNR la conturile de economii
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
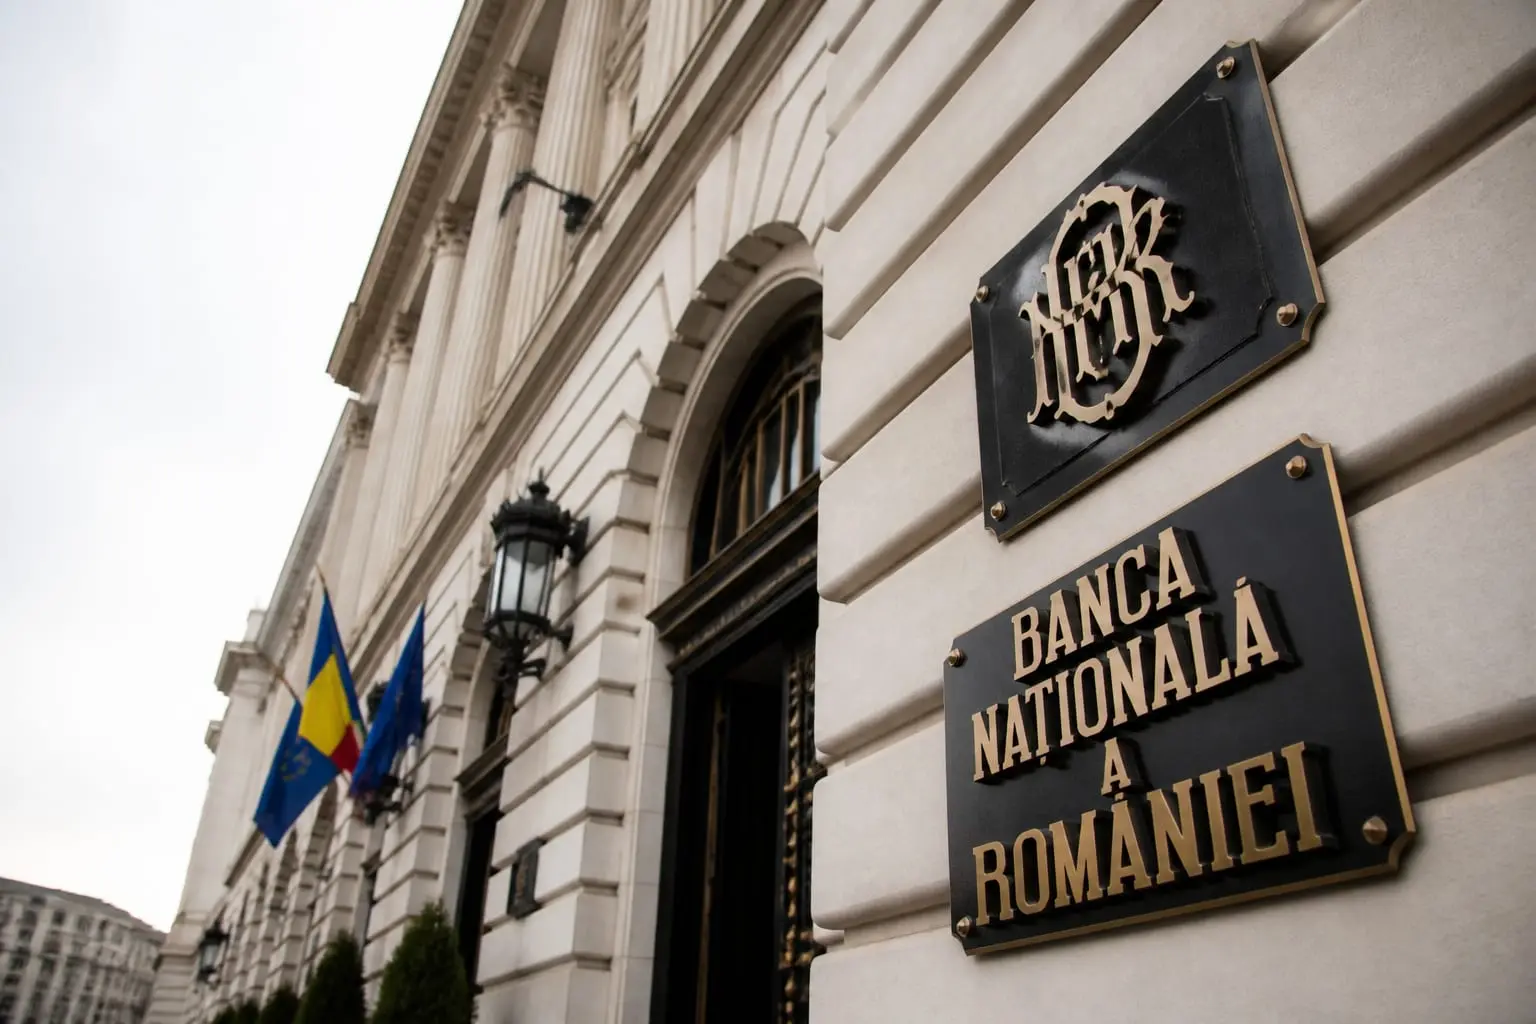
Modificările aduse ratei de politică monetară de către Banca Națională a României (BNR) nu se opresc la nivel de statistici oficiale ale băncii centrale.
Aceste ajustări au un efect în lanț, transmițându-se treptat către dobânzile percepute la credite, sumele lunare plătite de cetățeni și, în același timp, către randamentele obținute din depozitele bancare.
Din acest motiv, înțelegerea legăturii dintre deciziile BNR, ratele la împrumuturi și remunerarea economiilor devine esențială pentru oricine deține un credit activ sau păstrează lichidități într-un cont de economii sau într-un depozit bancar.
Este crucial să ne întrebăm cum o măsură adoptată la nivel macroeconomic reușește să atingă concret banii din buzunarul unei familii obișnuite. Mai întâi, trebuie clarificată natura dobânzii BNR și importanța sa. Rata de politică monetară reprezintă unul dintre instrumentele fundamentale prin care banca centrală guvernează condițiile financiare și monetare din întreaga economie. În termeni simpli, instituția stabilește un punct de referință pentru costul capitalului exprimat în moneda națională. Când această rată este poziționată la un nivel superior, accesul la finanțare în lei tinde să devină mai costisitor. În contrapartidă, o reducere a ratei poate atenua presiunea exercitată asupra costurilor de finanțare.
Obiectivul central al oricărei politici monetare rămâne menținerea stabilității prețurilor. În contextul românesc, BNR monitorizează constant dinamica inflației, având ca scop păstrarea acesteia în vecinătatea țintei prestabilite. Pentru publicul larg, consecința imediată a acestor manevre se manifestă prin oscilația costului creditării și a nivelului dobânzilor disponibile pentru cei care aleg să-și economisească banii.
Traseul prin care decizia BNR ajunge până la rata lunară a unui credit nu este nici direct, nici instantaneu.
Între hotărârea băncii centrale și suma efectivă plătită de client se intercalează multiple verigi intermediare: condițiile specifice pieței monetare, costurile proprii de finanțare ale instituțiilor bancare, indicatorii de referință folosiți la anumite tipuri de credite și formula contractuală stipulată în documentul de împrumut.
Care este scopul esențial al politicii monetare?
În cazul împrumuturilor denumite în lei, dobânda poate fi de tip fix sau variabil. La creditele cu dobândă variabilă, mișcările ratei de referință pot avea un impact semnificativ asupra costului total al creditului.
De pildă, la un astfel de contract, o creștere a costului de finanțare poate duce, în funcție de clauza contractuală și de momentul recalculării dobânzii, la majorarea sumei lunare achitate de debitor.
În direcția opusă, o scădere a dobânzilor poate diminua sarcina financiară.
Cu toate acestea, impactul variază de la un împrumut la altul, fiind determinat de moneda creditului, tipul dobânzii, indicele de referință aplicabil, marja percepută de bancă, soldul rămas de plată și durata rămasă până la rambursarea integrală.
Pentru a desluși mai bine traseul dintre politica monetară și ratele practicate, este necesară distincția dintre dobânda BNR și indicii de referință utilizați în sectorul bancar. ROBOR a fost un indicator al pieței monetare interbancare, utilizat în trecut ca reper pentru un număr mare de credite în lei destinate populației.
În prezent, pentru majoritatea creditelor noi acordate consumatorilor, dobânda variabilă este indexată la IRCC (Indicele de Referință pentru Creditele Consumatorilor), la care se adaugă marja fixă stabilită de bancă.
Acest mecanism înseamnă că o modificare a ratei BNR nu se traduce automat, în aceeași zi, printr-o schimbare identică a ratei pentru toți cetățenii. IRCC este calculat pe baza unor date din piața monetară și prezintă un decalaj temporal față de evoluțiile recente ale dobânzilor.