Dinamica zilnică a indicelui a fost mai volatilă!
Ce sumă trebuie să aloci lunar pentru un împrumut ipotecar de 300.000 de lei, finanțat pe o perioadă de trei decenii, în contextul noilor cotații ale indicelui IRCC? În analiza de față, ne concentrăm asupra unui scenariu calculat la data de 9 octombrie 2026, utilizând indicii valabili în această perioadă.
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Pentru a înțelege impactul real asupra bugetului familial, este esențial să analizăm cum au evoluat ratele lunare comparativ cu perioada anterioară de un an. În cele patru exemple prezentate, care utilizează aceleași condiții de marjă bancară, se observă o scădere a obligațiilor financiare lunare.
Mărimea acestei reduceri nu este uniformă, ci fluctuează în funcție de mărimea capitalului împrumutat, durata totală a creditării și tipul de indice de referință contractual.
Este important de menționat că aceste estimări sunt orientative, neincluzând costurile suplimentare precum comisioanele de administrare, costurile polițelor de asigurare sau alte cheltuieli stipulate în contractele bancare.
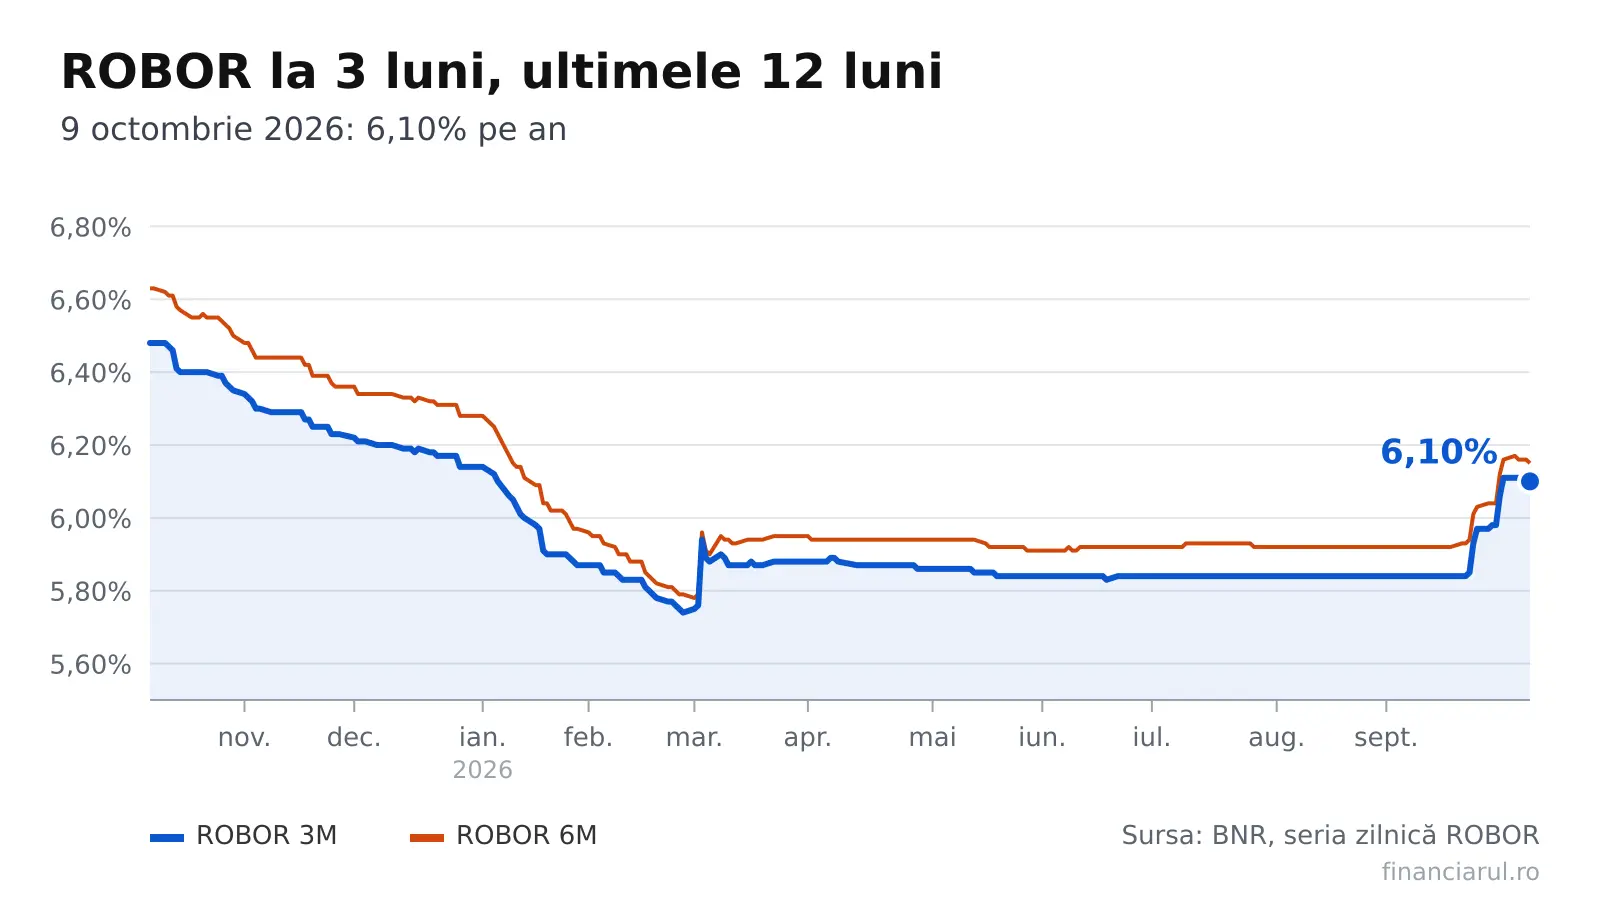
Să examinăm mai întâi situația cotațiilor ROBOR, care rămâne relevantă pentru anumite categorii de creditori. Conform datelor publicate de Dobânzile azi, la data de 9 octombrie 2026, rata medie a dobânzii la care băncile din România se împrumută reciproc în moneda națională a prezentat următoarele valori:
Pentru scadența de 3 luni, cotația s-a menținut la 6,10% anual, fără nicio modificare față de ziua precedentă (variație de 0,00 puncte procentuale).
La scadența de 6 luni, indicatorul a înregistrat o ușoară scădere, coborând la 6,15% anual, cu o reducere de 0,01 puncte procentuale față de 8 octombrie 2026.
Pe termen de 12 luni, s-a observat o mică creștere, ajungând la 6,22% anual, cu un avans de 0,01 puncte procentuale. Pentru scadența de 1 lună, valoarea a rămas constantă la 6,06% anual, fără modificări înregistrate.
Aceste cotații au o dată de referință stabilită la 9 octombrie 2026, iar ultima actualizare a bazei de date a avut loc pe 10 octombrie 2026.
În paralel cu ROBOR, pentru contractele noi de creditare a consumatorilor, s-a aplicat Indicele de Referință pentru Creditele Consumatorilor (IRCC). Pentru intervalul cuprins între 1 octombrie și 31 decembrie 2026, valoarea acestui indice a fost stabilită la 5,57% anual. Această cifră reflectă media calculată pentru al doilea trimestru din anul 2026. Comparativ cu perioada anterioară, adică pentru primul trimestru din 2026 (aplicat între 1 iulie și 30 septembrie), când IRCC era de 5,56%, se constată o majorare minoră de 0,01 puncte procentuale.
Independent de valoarea trimestrială utilizată în contracte, dinamica zilnică a indicelui a fost mai volatilă. La data de 8 octombrie 2026, cotația zilnică a IRCC a fost de 5,77%, înregistrând o scădere de 0,06 puncte procentuale față de nivelul din 7 octombrie.
Analizând ultimele zece ședințe de publicare, se poate observa că indicele s-a mișcat într-o bandă îngustă, între minimul de 5,77% și maximul de 6,18%.
Detaliind evoluția recentă, seria zilnică a debutat pe 25 septembrie 2026 cu o valoare de 5,84%. Trei zile mai târziu, la 28 septembrie, indicatorul a urcat la 5,90%, înregistrând o creștere de 0,06 puncte procentuale.
A urmat o corecție la 29 septembrie, când valoarea a coborât la 5,87%, o scădere de 0,03 puncte. Pe 30 septembrie, s-a revenit la 5,93%, iar la 1 octombrie, cotația a atins 5,99%, ambele ședințe marcând avansuri de 0,06 puncte procentuale.
Vârful acestei perioade a fost atins pe 2 octombrie, când indicele a sărit brusc la 6,18%, o creștere semnificativă de 0,19 puncte procentuale.
Ulterior, s-au înregistrat retrageri succesive: la 5 octombrie, valoarea a scăzut la 6,11% (cu 0,07 puncte mai puțin), la 6 octombrie a coborât la 5,94% (scădere de 0,17 puncte), iar la 7 octombrie s-a stabilizat la 5,83% (reducere de 0,11 puncte).
Al doilea exemplu ilustrează un credit nou!
Cum se traduc aceste cifre în plată lunară efectivă? Analiza realizată de Financiarul. ro prezintă patru scenarii distincte, toate bazate pe o marjă bancară ilustrativă de 2 puncte procentuale.
Deși această marjă servește ca exemplu pentru comparație, ea nu este standardizată pentru toate contractele. Pentru a facilita comparația anuală, s-au păstrat constante suma împrumutată, durata creditului și marja, modificându-se exclusiv indicele de referință.
Primul scenariu vizează un credit nou de 300.000 de lei, distribuit pe 30 de ani.
Combinând IRCC-ul actual cu marja de 2 puncte, dobânda anuală rezultantă este de 7,57%. În acest caz, obligația lunară a debitorului este de 2.112 lei. Dacă am fi folosit indicele de referință de acum un an, plata ar fi fost de 2.214 lei.
Astfel, economisirea lunară este de 102 lei, echivalent cu 1.222 lei pe parcursul unui an. Costul total al dobânzilor pentru întreaga durată a creditului, în acest exemplu, se ridică la 460.335 lei.
Al doilea exemplu ilustrează un credit nou de 150.000 de lei, pe o perioadă de 25 de ani.
La aceeași dobândă anuală de 7,57%, rata lunară este de 1.115 lei, în contrast cu 1.164 lei în cazul utilizării indicelui anterior. Diferența pozitivă pentru client este de 48 lei lunar și 580 lei anual. Totalul dobânzilor plătibile pentru acest tip de credit este de 184.598 lei.
Trei exemple vizează credite vechi, contractate înainte de luna mai 2019, care utilizează încă indicii ROBOR. Pentru un astfel de credit de 200.000 de lei, cu 20 de ani rămași de plată, combinarea ROBOR-ului la 3 luni cu marja de 2 puncte duce la o dobândă anuală de 8,10%.
Rata lunară rezultantă este de 1.685 lei, față de 1.733 lei în cazul în care se aplica indicele de referință din 9 octombrie 2025. Reducerea este de 48 lei lunar, adică 573 lei pe an. Dobânda totală pentru perioada rămasă este de 204.484 lei.
Ultimul scenariu se referă la un credit vechi de 100.000 de lei, cu 15 ani rămași, indexat la ROBOR la 6 luni. Cu o dobândă anuală de 8,15%, rata lunară este de 964 lei, comparativ cu 992 lei la indicele din 9 octombrie 2025. Economisirea este de 28 lei lunar și 337 lei anual. Totalul dobânzilor în acest caz este de 73.580 lei.
Analiza evoluției pe termen mediu, cuprins în ultimele 12 luni, oferă perspective suplimentare. Seria zilnică a ROBOR-ului la 3 luni, pentru intervalul 9 octombrie 2025 – 9 octombrie 2026, include 251 de cotații.
Indicatorul a crescut față de nivelurile de acum 30 și 90 de zile, dar a scăzut comparativ cu valoarea de acum un an.
Specific, la 2 octombrie 2026, cu o săptămână înainte de ultima analiză, cotația era de 6,11%, diferența față de nivelul final fiind de minus 0,01 puncte procentuale. La 9 septembrie 2026 și la 10 iulie 2026, valoarea indicelui a fost de 5,84%. Creșterea față de fiecare dintre aceste repere este de 0,26 puncte procentuale.
Ca reper istoric, la 9 octombrie 2025, ROBOR-ul la 3 luni a atins 6,48%, o valoare care reprezintă simultan maximul înregistrat în ultimele 12 luni.
Aceste date subliniază volatilitatea pieței și importanța monitorizării constante a indicilor de referință pentru gestionarea responsabilă a datoriilor ipotecare.