De ce scad ratele ipotecare?
În ultimele treizeci de zile, indicatorii de referință ai Băncii Naționale a României (BNR) au înregistrat o tendință de reducere, iar această scădere s-a reflectat direct în costurile lunare ale creditelor ipotecare. Analiza se bazează pe patru scenarii de împrumut, fiecare având aceeași marjă bancară de 2 puncte procentuale, dar diferite în ceea ce privește suma, durata și tipul de credit (nou sau vechi).
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Rezultatele demonstrează că, comparativ cu indicele de referință de acum un an, rata lunară aferentă fiecărui exemplu a scăzut între 27 și 102 lei, ceea ce se traduce într-un economis pe termen lung semnificativ.
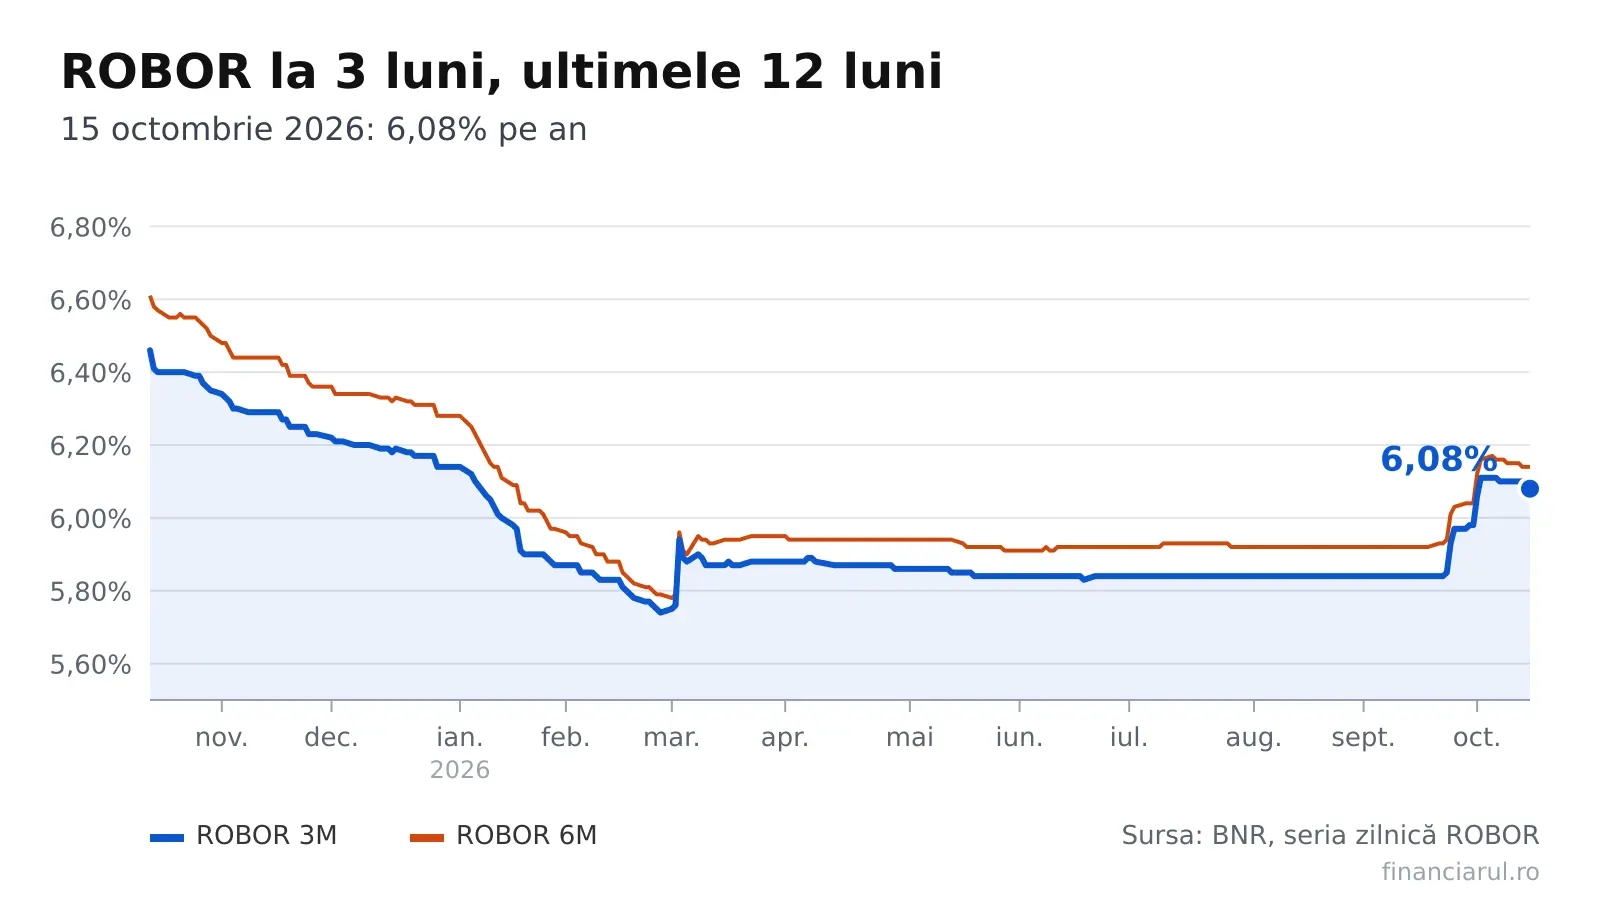
Pentru a înțelege contextul, trebuie să privim evoluția ROBOR la 3 luni, care reprezintă rata interbancară de referință la scadența de trei luni. În ultimele 251 de ședințe, între 15 octombrie 2025 și 15 octombrie 2026, acest indice a oscila între 5,74% și 6,46%. În luna februarie 2026, pe 27 de data, a atins minimul anual, 5,74%, în timp ce maximul a fost înregistrat la începutul perioadei, în 2025, la 6,46%.
În prezent, pe 15 octombrie 2026, ROBOR la 3 luni se situează la 6,08% — un nivel cu 0,38 puncte procentuale sub maximul de anul precedent.
Pe parcursul anului, diferențele față de valorile de 90 și 30 de zile (5,84% pe 17 iulie și 15 septembrie) au fost de 0,24 puncte procentuale, iar comparativ cu indicele de 6,10% din 8 octombrie, scăderea este de doar 0,02 puncte procentuale. Astfel, în contextul unui credit ipotecar cu dobândă variabilă pe termen lung, această scădere a ROBOR la 3 luni se traduce în o reducere a ratei lunare, în special pentru creditele vechi care se bazează pe acest indice.
Indiferent de tipul de credit, ROBOR la 6 luni este un alt indicator esențial. În perioada analizată, indicele a fluctuajat între 5,78% (minim la 2 martie 2026) și 6,61% (maxim la 15 octombrie 2025). În prezent, pe 15 octombrie 2026, valoarea este de 6,14%, fără modificare față de ziua precedentă. Comparativ cu 6,61% din 15 octombrie 2025, există o scădere de 0,47 puncte procentuale.
Cum fluctuează ROBOR la 6 luni și ce comparații facem cu perioada precedentă?
În zilele 17 iulie și 15 septembrie 2026, ROBOR la 6 luni a fost de 5,93% și 5,92% respectiv, indicând o scădere de 0,21 și 0,22 puncte procentuale față de nivelul actual.
În timp ce pe 8 octombrie, indicele a fost de 6,16%, doar cu 0,02 puncte peste valoarea curentă.
Creșterea a fost observată la scadența de 12 luni, unde ROBOR la 12 luni a atins 6,81% la 15 octombrie 2025, maximul perioadei.
În prezent, pe 15 octombrie 2026, indicele este de 6,19%, reducându-se cu 0,62 puncte procentuale față de cel de anul precedent. Pentru scadența de o lună, ROBOR la 1 lună este cu 0,03 puncte procentuale peste 6,00% din 15 octombrie 2025. În final, pentru scadența de 3 luni, ROBOR la 3 luni este cu 0,03 puncte procentuale peste 5,64% de 15 octombrie 2025.
În ceea ce privește creditele ipotecare noi, indicele de referință este IRCC. Acesta a fost introdus prin Ordonanța de urgență a Guvernului nr. 19/2019 și este utilizat în contractele cu dobândă variabilă pentru creditele în lei acordate consumatorilor din mai 2019 încolo.
IRCC se actualizează lunar și se bazează pe media ponderată a dobânzilor interbancare zilnice, cu volum ponderat. În perioada analizată, IRCC a înregistrat valori zilnice între 5,74% și 6,18%. Pentru trimestrul 2 din 2026, indicele a fost de 6,06%, în creștere cu 0,51 puncte procentuale față de trimestrul 1 din 2025 (5,55%).
În 2024, IRCC a scăzut de la 5,66% la 5,55% în trimestrul 4, iar în 2025 a înregistrat fluctuații între 5,55% și 6,06%.