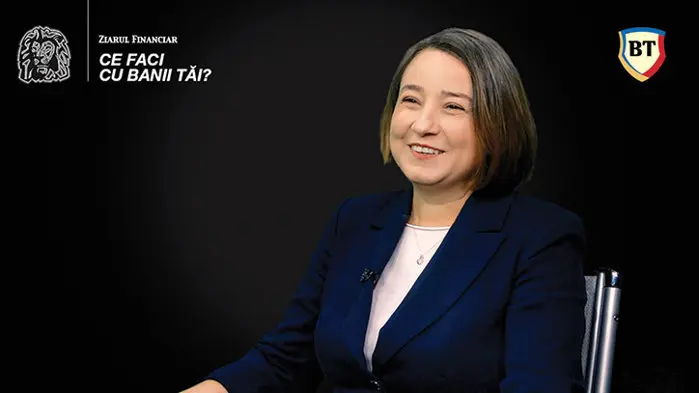
Cine sunt experții de la ASE care au participat la emisiune?
Investiții pentru tineret: cum să faci bani să lucreze pentru tine în anii tineri?
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Ce poți face cu banii pe care îi economisești?
Un material ZF, realizat în cadrul inițiativei FIT, abordează întrebarea fundamentală: cum poți forma un portofoliu de investiții care să ofere un venit stabil și constant, chiar și la vârsta de 20 de ani?
Dacă aparţieni generației Z, iată o propunere practică pentru structurarea averei tale financiare: aproximativ un treilea din portofoliu ar trebui să fie constituit din titluri de stat, un alt treilea din acţiuni, între 15 și 20 procente ar putea fi alocate activelor digitale, iar restul ar trebui să fie direcționat către un instrument care să asigure un venit sigur în vârsta de pensionare.
Această proporție a fost discutată în cadrul unui episod recent al emisiunii „Ce faci cu banii tăi?”, susținut de Banca Transilvania și inclus în programul FIT – Finanţe pe Înţelesul Tuturor.
În emisie, au participat doi experți de la Academia de Studii Economice: Georgiana Camelia Georgescu, decanul Facultății de Finanţe, Asigurări, Bănci şi Burse de Valori (FABBV), și Ioan Chirilă, doctorand în același departament. Ambele persoane au subliniat că începutul călătoriei de investiție la vârsta de circa douăzeci de ani poate pară intimidant, mai ales în contextul actual, unde sunt permanenți expui la mesaje despre piețe de valori, criptomonede, obligațiuni de stat, fonduri tranzacționate în bursă (ETF) și scheme de pensii private.
Totuși, ei au remarcat că pasul inițial nu constă în identificarea oportunității cu cel mai mare profit potențial, ci în înțelegerea modului în care se construiește un portofoliu echilibrat, adaptat scopurilor personale și la toleranța la risc.
În ce privește structura recomandată, decanul Georgescu a explicat că titlurile de stat joacă un rol esențial datorită randamentului lor relativ constant și moderat influențat de inflație, fără variazioni semnificative. Propune o alocare de circa 30% din total în această categorie, considerând că este potrivită în special pentru tineri din generația Z. În același timp, sugerează o parte similară – aproximativ 30% – să fie destinată acţiunilor, care aduc potențial de creștere pe termen lung.
Privind activelor digitale, Georgescu a afirmat că un tiner din această generație ar putea aloca între 15 și 20% din portofoliu în această zonă, care include criptomonede, tokeni sau alte instrumente bazate pe tehnologia blockchain.
Restul portofoliului, conform ei, ar trebui să fie investit într-un produs care să genereze un venit garantat la pensionare, asigurând astfel o bază de stabilitate pentru viitorul îndepărtat.
Această diversificare nu este doar o sugestie teoretică. După cum a subliniat decanul, distribuirea resurselor pe mai multe categorii de active reduce semnificativ riscul asociat dependenței excesive de un singur tip de investiție.
Este această diversificare doar o sugestie teoretică?
Totuși, înainte de a aloca orice sumă în active de risc, există o regulă de aur pe care o subliniază cu insistență: nu trebuie să investești banii de care ai putea avea nevoie în luna viitoare.
Fondurile necesare pentru cheltuielile zilnice și pentru fața evenimentelor neașteptate trebuie să fie deţinute separat, în conturi liquide și ușor accesibile.
„Numerarul este vital, dar trebuie să fie izolat de portofoliul de investiții”, a afirmat Georgescu.
Aceasta reprezintă, conform ei, prima lecție de educație financiară pe care o transmite studenților.
Recomandarea specifică este de a menține două bugete distincte: unul de siguranță, suficient pentru a acoperi cheltuielile de viață pe o perioadă de circa 12 luni, și unul de urgență, dimensionat pentru a face fața situațiilor inesperate timp de aproximativ 6 luni.
Ioan Chirilă, perspectiva din partea unui cercetător în fază de doctorat, a adăugat o dimensiune personală la discuție. El a confessat că a început să exploreze lumea investițiilor încă din anul primu de facultate, experimentând cu o gamă largă de instrumente, inclusiv unele cu grad ridicat de risc, precum cripto, tranzacționare pe piața de schimb valutară (forex) și produse derivate.
Am început relația mea cu investițiile în primul an de studii.
Am încercat să aplic în practică ceea ce învăţam la cursuri.
În acea perioadă, eram la început, assimilam primele concepte și am trecut printr-o serie de produse financiare, unele dintre ele prezentând un nivel de risc ridicat, a povestit el.
Cu treicul timpului, pe măsură ce au apărut noi obiective – cum ar fi achiziționarea unei locuințe, acumularea de economii mai substantiale, dorința pentru mai multă stabilitate financiară sau, în cazul lui, responsabilitatea de a cresce doi copii – el a observat o reducere naturală a apetitului pentru risc. „Pe măsură ce maturizez și prioritățile se schimb, mă îndrept către variante mai sigure, precum obligațiunile de stat sau indicii bursieri”, a precisat Chirilă, adăugând că strategia de investiție nu este statică, ci poate și trebuie să evolueze în funcție de etapile vieții.
El a evidențiat și o dimensiune practică: investițiile nu sunt despre a câștiga rapid, ci despre a construi ceva care să dureze. Pentru tinerii de astăzi, mesajul este clar: nu trebuie să urmezi tendințele, ci să înțelegi ce funcționează pe termen lung. Și cel mai important pas? Începe mic, fie constant și păstrează banii pentru viață de zi cu zi în afara portofoliului de investiții.