Cum ne pregătim pentru viitorul financiar?
Românii progresați în educația financiară și digitalizare, dar lipsa unei strategii coerente îi expune la riscurile volatile ale pieței
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
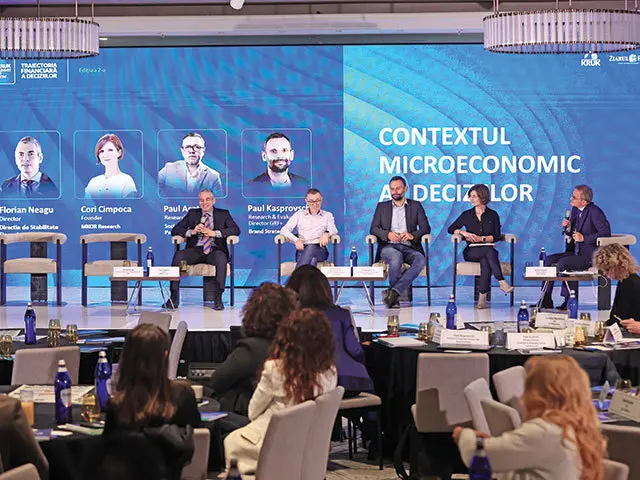
La evenimentul KRUK Summit of Now, organizat în colaborare cu Ziarul Financiar, specialiștii din domeniu au analizat transformările majore ale comportamentului financiar al cetățenilor României.
Deși se observă o accelerare a procesului de învățare financiară în ultimele două decenii, reflectată în creșterea numărului de persoane care accedează credite, acumulează economii sau își diversifică portofoliile de investiții, persistă un deficit critic de planificare pe termen lung.
Acest gol strategic generează vulnerabilități semnificative în fața șocurilor economice.
Participanții la conferință, o assemblee formată din bancheri, antreprenori, directori de companii și cercetători de piață, au subliniat că românii oscilează adesea între o prudență excesivă și asumarea unor riscuri financiare pe care nu le înțeleg pe deplin.
Contextul pieței, marcat de dificultăți actuale, a impus o analiză detaliată a obiceiurilor monetare ale populației.
Paul Kasprovschi, director de cercetare și evaluare la GRFĂ și strategist de brand, a susținut că România necesită o tranziție culturală profundă, trecând de la o atitudine guvernată de frică și reacții extreme la una fundamentată pe competențe, încredere și decizii echilibrate. Această schimbare de paradigmă este esențială pentru consolidarea sănătății financiare individuale și colective.
Cosmina Marinescu, CEO al KRUK România, a punctat aspectele problematice ale comportamentul consumatorului, evidențiind tendința persistentă de a cheltui dincolo de posibilități reale și lipsa unei viziuni pe termen lung, adesea dictată de reacții emoționale.
Ea a arătat că, în absența unei plete de siguranță financiare, perioadele de criză agravează rapid situația economică a multor familii.
Datele obținute din studii recente oferă o imagine nuanțată a economisirii în România.
Aproximativ 6 din 10 români declară că își aloca parte din veniturile pentru economisire, însă sumele variază enorm, de la 30 de lei până la 10.000 de lei lunar.
În ceea ce privește investițiile, proporția scade considerabil, fiind prezentă doar la 2 români din 10.
Cheltuielile s-au schimbat radical: cum ne pregătim pentru viitorul financiar?
O observație crucială este faptul că mulți economisiți folosesc surplusurile reziduale de la sfârșitul lunii, ceea ce indică o abordare reactivă, nu proactivă, a managementului bugetar.
Distribuția cheltuielilor a suferit, de asemenea, modificări notabile în ultima perioadă. Dacă anterior serviciile publice (utilități) se situau în primele trei priorități alături de alte datorii, actualmente prima prioritate absolută o reprezintă plata utilităților.
Pe locul al doilea se clasează rambursarea ratelor la credite, iar pe poziția a treia, achiziția alimentelor. O evoluție importantă o constituie apariția sănătății pe locul patru, urmată de cheltuielile lunare recurente, precum abonamentele. Surprinzător, plata altor datorii s-a retras pe locul șase, un fenomen interpretat negativ de analiști.
Educația financiară joacă un rol pivot în această ecuație, având un impact vizibil în istoria recentă a pieței. Mihail Ion, vicepreședinte al Raiffeisen Bank, a oferit perspective optimiste privind penetrarea produselor de piață. Acum cinci ani, atât piața fondurilor de investiții, cât și cea a fondurilor de pensii facultative numărărau circa jumătate de milion de clienți fiecare. Astăzi, fiecare dintre aceste segmente a depășit pragul de un milion de participanți, semnificând o dublare a bazei de clienți într-o perioadă de cinci ani.
Mihail Ion a estimat că o nouă dublare în următorii cinci ani nu ar fi o surpriză, confirmând forța combinată a educației financiare, a digitalizării și a facilitării accesului la instrumentele de economisire.
Un alt indicator pozitiv este creșterea conștizării privind protecția pe termen lung. Consumatorii români devin tot mai atenți la utilizarea asigurărilor de diverse tipuri, nu doar pentru economii și investiții, ci și ca mecanism de apărare împotriva imprevizurilor din viața de zi cu zi, permițând o gestionare mai responsabilă a riscurilor.
Cu toate acestea, un segment important al populației rămâne într-o situație precară, fiind extrem de sensibil la orice fluctuație de venit.
Totuși, stabilitatea ratei creditelor neperformante la nivelul sistemului bancar, marcată doar de o ușoară creștere în ultimul an, sugerează o reziliență în creștere a cetățenilor la șocuri externe.
Cosmina Marinescu a subliniat importanța educației financiare aplicate în practica recuperării creditelor. „Facem educație financiară tocmai pentru ca clienții să știe ce au de făcut”, a explicat ea.
Dintr-o bază totală de 3 milioane de clienți, peste 750.000 și-au închis deja datoria.
Acești indivizi pleacă cu un nivel de pregătire financiară mult mai ridicat, după ce au traversat circuitul de restituire și au ajuns la un punct zero, devenind mai pregătiți pentru viitor.
Ca o concluzie a intervenției sale, liderul KRUK a subliniat că educația financiară nu e doar informație — e transformare.