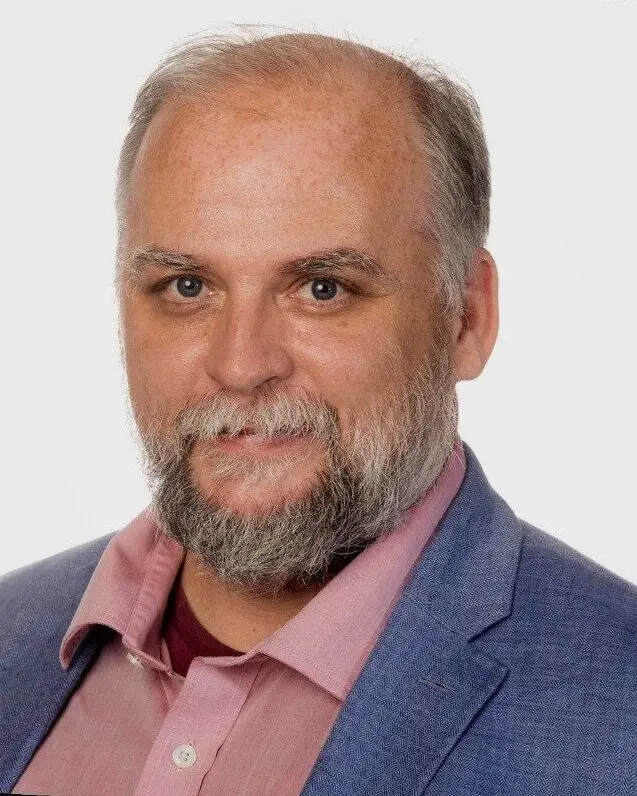
Cine e analistul economic Aurelian Dochia?
România deține o pondere semnificativă a creditului exprimat în valută străină, care depășește chiar 30% din totalul portofoliului bancar — mult peste nivelurile înregistrate în statele vecine precum Cehia și Polonia, unde aceleasi indicatori sunt substancial mai înscuși.
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Conform datelor furnizate de Banca Națională a României (BNR), mai multă jumătate din valoarea totală a creditelor acordate sectorului corprorat este denominată în valută, adică aproximativ 100 de miliarde lei echivalent, ceea ce reprezintă circa 20 de miliarde euro. Din această sumă, doar circa un treime este acoperită împotriva fluctuatiilor cursului de schimb, lăsând două treimi expuse la riscul valutar, ceea ce face portofoliul vulnerabil în fața variațiilor desfavorabile ale leului față de valută.
În contrast, creditele acordate persoanelor fizice prezintă o exposiție mult mai redusă la valută, cu doar 7% din totalul acestora fiind denominat în moneda străină. Această disparitate între sectorul corprorat și cel al consumatorilor individui subliniază o concentrare a riscurilor în domeniul afacerilor, unde companiile sunt cele mai expuse la schimbări bruske în cursul de schimb.
Un analist economic, Aurelian Dochia, a subliniat că deși nivelul actual de creditare în valută reprezintă jumătate din cel atins în perioada crizei financiare globale din 2008–2009, atunci când ponderea a ajuns să depășească chiar 60%, lecția din acel perioadă nu trebuie uitată. El a avertizat că orice deteriorare bruscă a situației economice, fie din cauze interne (cum ar fi instabilitatea politică) fie externe (cum ar fi shock-uri din piațele internaționale), poate declanșa un lanț negativ de efecte care se propaghează de la nivelul firmelor individuale către sistemul bancar, apoi spre întregi sectoare economice, finanțe publice și, în final, spre economia națională în ansamblu.
Și cine e Laurian Lungu, alt analist?
El a insistat pe necesitatea de a nu uita lecția crizei de anul 2009, când vulnerabilitățile legate de finanțarea în valută au contribuit semnificativ la agravarea crizei. Conform lui Dochia, dacă condițiile se aggravă, creditele în valută pot deveni un catalizator pentru o spirală descendentă cu consecințe largișitoare, afectând nu doar companiile debitoare, ci și stabilitatea întregului sistem financiar.
Laurian Lungu, un alt analist economic, a completat perspectiva prin a explică mecanismul prin care o depreciere brusă a leului ar putea duce la probleme în rambursarea creditelor, chiar și cele denominat în moneda națională. El a argumentat că o scădere a valorii leului determină banca centrală să ridige dobânzile pentru a combate inflația importată, iar creșterea costului creditului în lei, în contextul unei economii în recesiune și a crescerii insolvențelor, ar putea duce la dificultăți suplimentare pentru împrumutătorii locali, chiar dacă creditele lor nu sunt directe denominate în valută.
De asemenea, a fost menționat că factorii structurați, cum ar fi dobânzile mai mici aplicate creditului în valută comparativ cu cele în lei, precum și percepția de stabilitate a cursului de schimb, au contribuit la o reluare a crediterii în valută de către companiile locale, atât în anul trecut, cât și în prima parte a anului curent. Acest trend a dus la depășirea pragului simbolic de 100 de miliarde lei în soldul total al creditelor corporatice denominat în valută.
Deși nu există o criză activă în prezent, experții sunt de acord că riscurile persistă și nu trebuie neglijate.
Menținerea unei pondere ridicate a financiarilor în valută, mai ales în contextul unei economii vulnerabile la shock-uri externe și la fluctuații politice interne, poate amplifica fragilitatea sistemului financiar în fața evenimentelor adverse.