Ce perioadă acoperă datele istorice?
Marja de profit realizată din activitatea de creditare și economisire este, în prezent, mai redusă în România comparativ cu cea din Ungaria sau Polonia, conform unei analize detaliate prezentate de sectorul bancar local. Această constatare vine ca o reacție directă la acuzațiile formulate de Consiliul Concurenței, instituție care a susținut că băncile băncile au intervenit artificial asupra indicatorului ROBOR cu scopul de a maximiza veniturile din dobânzile percepute pe credite.
 Impozitul pe câștiguri bursiere: 3%, 6% sau 16% în funcție de durată și broker
 SelfPay primește licența de instituție de plăți de la BNR
 Doar 3 din 10 români știu că asigurarea locuinței închiriate acoperie daunele cauzate de chiriași
 Creditele de consum în România la nivel record: 5,5 mld. lei în iulie 2026
Pentru a contrazice această teză, reprezentanții industriei financiare au publicat o studiere a datelor oficiale, demonstrând că diferența dintre rata dobânzii aplicată la împrumuturi și cea oferită pentru depozite, cunoscută sub numele de marjă netă, rămâne inferioară mediei din țările vecine.
Concluzia principală a acestor entități este că, deși România operează într-un mediu cu un nivel de risc suveran mai ridicat decât celelalte două state menționate, instituțiile bancare locale au generat un plus valoare mai mic pentru acționari din activitatea de creditare.
Analiza a fost realizată de Federația Patronală a Serviciilor Financiare din România, cunoscută și sub sigla FinBan, o organizație patronală care include în structura sa companii precum CP Concordia. Georgiana Murgulescu, care deține funcția de Secretar General și Director Executiv pentru Relații Juridice și Instituționale la această federație, a transmis un comunicat în care se explică metodologia utilizată.
Ea a subliniat că, în contextul investigației desfășurate de autoritatea de reglementare a concurenței, scopul a fost de a ilustra mecanismele reale ale pieței bancare bazându-se exclusiv pe statistici publice furnizate de Banca Națională a României (BNR) și de Banca Centrală Europeană (BCE).
Aceste surse de date permit o verificare rapidă și transparentă a afirmațiilor.
Rezultatul studiului indică faptul că piața de retail banking din România se numără printre cele mai dinamice și concurențiale din zona Europei Centrale și de Est.
Datele istorice acoperă o perioadă de zece ani, în timpul cărora marjele operaționale ale băncilor românești au fost sistematic mai mici decât cele din Polonia și Ungaria. Acest aspect este cu atât mai remarcabil cu cât România a înregistrat constant cel mai mare grad de risc țară dintre cele trei economii analizate.
Explicația pentru această discrepanță este legată de intensitatea competiției
Explicația pentru această discrepanță este legată de intensitatea competiției dintre bănci, care luptă agresiv pentru atragerea clienților noi, atât în segmentul de depozite, cât și în cel de creditare.
În domeniul creditului de consum, instituțiile financiare au asumat o pondere semnificativă din riscul fluctuațiilor dobânzilor, ceea ce a contribuit la menținerea marjelor la un nivel scăzut, deși costul fondurilor este ridicat.
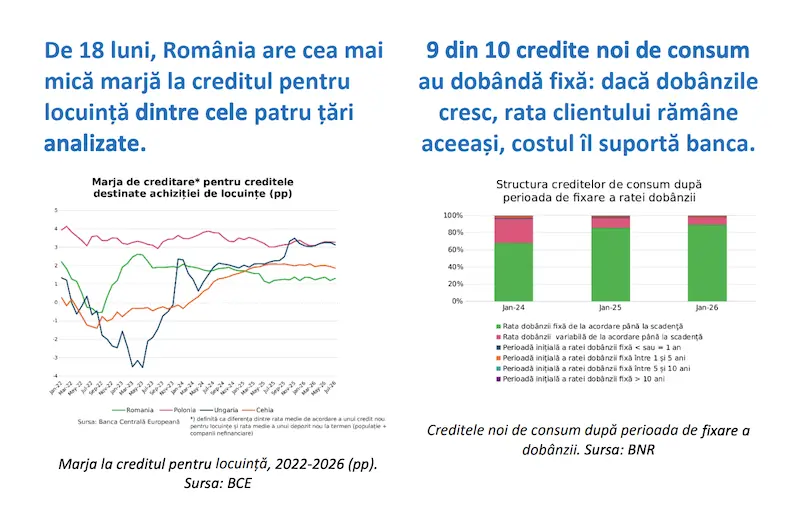
Pentru a înțelege mai bine acest fenomen, este necesar să examinăm cifrele concrete. Media diferenței dintre dobânda la creditele ipotecare noi și dobânda la depozitele noi, calculată pe intervalul august 2016 – iulie 2026, s-a situat la 2,52 puncte procentuale în România.
Comparativ, în Ungaria această valoare a fost de 2,56 puncte procentuale, iar în Polonia a atins 3,18 puncte procentuale. Deși diferența pare mică în cazul Ungariei, contextul riscului suveran este fundamental diferit.
România se confruntă cu un cost de protecție contra riscului de insolvență a statului (CDS pe cinci ani) de aproximativ 140 de puncte de bază, în timp ce Ungaria are un CDS de circa 65 de puncte de bază, iar Polonia de doar 50 de puncte de bază.
Astfel, băncile românești lucrează cu un „cost de siguranță” mult mai mare, dar cu o marjă de profit mai subțire.
În ultimul an și jumătate, România a deținut constant locul întâi în clasamentul marjelor minime pentru creditele ipotecare, fiind mai avantajoasă decât Cehia, Ungaria și Polonia. Ca exemplu ilustrativ, în luna iulie 2026, diferența netă între creditul ipotecar și depozit a fost de 1,31 puncte procentuale în România, față de 1,87 în Cehia, 3,13 în Ungaria și 3,27 în Polonia.
Aceste date confirmă tendința de a oferi condiții mai favorabile consumatorilor finali.